Domain nachrüstsatz.de kaufen?
Wir ziehen mit dem Projekt
nachrüstsatz.de um.
Sind Sie am Kauf der Domain
nachrüstsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachrüstsatz.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Devart EntityDAC Professional Edition Einzellizenz Aktualisierung 1 Entwickler Upgrade von ESD Win Mac mit Quellcode (300660736)Produktbeschreibung: EntityDAC Professional Edition - Einzellizenz (Aktualisierung) - 1 Entwickler - mit Quellcode, Produkttyp: Einzellizenz (Aktualisierung), Kategorie: Entwicklungstools - Dienstprogramme / Komponenten & Bibliotheken, Gebündelt mit: Quellcode, Anzahl Lizenzen: 1 Entwickler, Lizenzdetails: ESD, Plattform: Windows, MacOS96,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
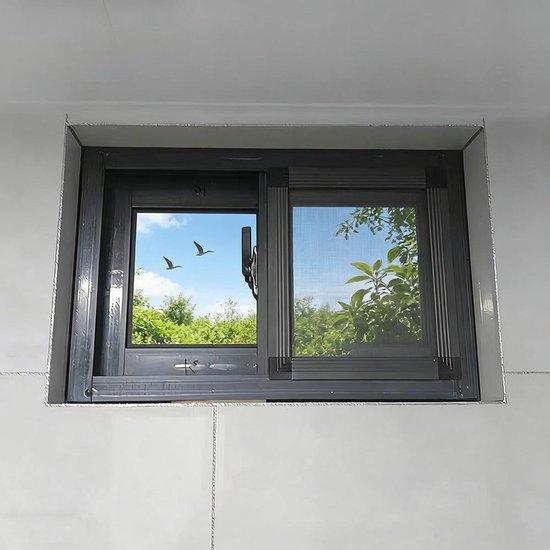
Aluminium-Schiebetür - Austausch von Fenstern - Verbesserung der Belüftung - Einfache Installation - 32 x 32 Zoll - SchwarzVerbessern Sie die Luftqualität und die natürliche Beleuchtung in Ihrem Raum mit diesem stilvollen Aluminium-Schieberaum. Speziell für kleinere Strukturen wie Schuppen, Hütten und Keller entwickelt, bietet dieses Fenster eine praktische Lösung für alle, die Wert auf Funktionalität und modernes Design legen. Der SchieMechanismus sorgt für eine reibungslose Bedienung, sodass Sie die Belüftung einfach anpassen können. Ideal für verschiedene Standorte, von Balkonen und Küchen bis hin zu Schuppen und Studios, schaffen Sie eine helle und luftige Umgebung mit einer sicheren, witterungsbeständigen Oberfläche. Mit seinen abnehmbaren, wasserdichten und dichtenden Eigenschaften bietet dieses Fenster eine effektive Isolierung gegen kalte Luft und Staub. Die einfache Installation und das schlanke Design machen es zu einer vielseitigen Ergänzung für jeden Raum. Verbessern Sie Ihr Zuhause noch heute mit diesem eleganten und funktionalen Schieberaum.587,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gutschow, Konstanty: UMBAUUMBAU , Dieses Buch erschien erstmals im Jahr 1932. Es gilt als das erste Buch, das sich dem Thema Umbau systematisch widmete. Vorgestellt wird ein breites Panorama an Umbau-Strategien. Sie reichen von Fassadenumgestaltungen und Grundrissveränderungen über Anbauten und Aufstockungen bis hin zu Umnutzungen von städtebaulichen Ensembles. In dieser Systematik ist es zeitlos aktuell. Darüber hinaus ist das Buch auch ein Kompendium von Umbau-Projekten, die während der Zeit der Weimarer Republik realisiert wurden. So dokumentiert es jenes Kapitel des Neuen Bauens, dessen Existenz in den gängigen Narrativen der Moderne kaum vorkommt. In einem ausführlichen Vorwort schildert Markus Jager die Entstehungsgeschichte des Buches und erläutert dessen Relevanz vor dem Hintergrund der aktuellen Umbau-Debatte. Der neue Herausgeber Markus Jager ist Professor für Bau- und Stadtbaugeschichte an der Leibniz Universität Hannover. Er lehrt, forscht und publiziert zu Architektur, Stadt und Gartenkunst in Geschichte und Gegenwart. Die Transformationsgeschichte bildet einen Schwerpunkt seiner Forschung und Lehre. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240422, Autoren: Gutschow, Konstanty~Zippel, Hermann, Redaktion: Jager, Markus, Seitenzahl/Blattzahl: 152, Abbildungen: über 400 Abbildungen, Keyword: Baugeschichte; Moderne; Neues Bauen; Reprint; Städtebau; Weimarer Republik, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 224, Höhe: 13, Gewicht: 742, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **

Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Axis Camera Station Universelle Gerätelizenz Aktualisierung 1 Gerät Upgrade von 4 ESD Win (0879-040)Produktbeschreibung: AXIS Camera Station - Universelle Gerätelizenz (Aktualisierung) - 1 Gerät, Produkttyp: Universelle Gerätelizenz (Aktualisierung), Kategorie: Sicherheitsanwendungen - Videoüberwachung, Anzahl Lizenzen: 1 Gerät, Upgrade von: AXIS Camera Station V. 4, Lizenzdetails: ESD, Plattform: Windows104,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Devart EntityDAC Professional Edition Einzellizenz Aktualisierung 1 Entwickler Upgrade von ESD Win Mac mit Quellcode (300660736)Produktbeschreibung: EntityDAC Professional Edition - Einzellizenz (Aktualisierung) - 1 Entwickler - mit Quellcode, Produkttyp: Einzellizenz (Aktualisierung), Kategorie: Entwicklungstools - Dienstprogramme / Komponenten & Bibliotheken, Gebündelt mit: Quellcode, Anzahl Lizenzen: 1 Entwickler, Lizenzdetails: ESD, Plattform: Windows, MacOS96,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aluminium-Schiebetür - Austausch von Fenstern - Verbesserung der Belüftung - Einfache Installation - 32 x 32 Zoll - SchwarzVerbessern Sie die Luftqualität und die natürliche Beleuchtung in Ihrem Raum mit diesem stilvollen Aluminium-Schieberaum. Speziell für kleinere Strukturen wie Schuppen, Hütten und Keller entwickelt, bietet dieses Fenster eine praktische Lösung für alle, die Wert auf Funktionalität und modernes Design legen. Der SchieMechanismus sorgt für eine reibungslose Bedienung, sodass Sie die Belüftung einfach anpassen können. Ideal für verschiedene Standorte, von Balkonen und Küchen bis hin zu Schuppen und Studios, schaffen Sie eine helle und luftige Umgebung mit einer sicheren, witterungsbeständigen Oberfläche. Mit seinen abnehmbaren, wasserdichten und dichtenden Eigenschaften bietet dieses Fenster eine effektive Isolierung gegen kalte Luft und Staub. Die einfache Installation und das schlanke Design machen es zu einer vielseitigen Ergänzung für jeden Raum. Verbessern Sie Ihr Zuhause noch heute mit diesem eleganten und funktionalen Schieberaum.587,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Gutschow, Konstanty: UMBAUUMBAU , Dieses Buch erschien erstmals im Jahr 1932. Es gilt als das erste Buch, das sich dem Thema Umbau systematisch widmete. Vorgestellt wird ein breites Panorama an Umbau-Strategien. Sie reichen von Fassadenumgestaltungen und Grundrissveränderungen über Anbauten und Aufstockungen bis hin zu Umnutzungen von städtebaulichen Ensembles. In dieser Systematik ist es zeitlos aktuell. Darüber hinaus ist das Buch auch ein Kompendium von Umbau-Projekten, die während der Zeit der Weimarer Republik realisiert wurden. So dokumentiert es jenes Kapitel des Neuen Bauens, dessen Existenz in den gängigen Narrativen der Moderne kaum vorkommt. In einem ausführlichen Vorwort schildert Markus Jager die Entstehungsgeschichte des Buches und erläutert dessen Relevanz vor dem Hintergrund der aktuellen Umbau-Debatte. Der neue Herausgeber Markus Jager ist Professor für Bau- und Stadtbaugeschichte an der Leibniz Universität Hannover. Er lehrt, forscht und publiziert zu Architektur, Stadt und Gartenkunst in Geschichte und Gegenwart. Die Transformationsgeschichte bildet einen Schwerpunkt seiner Forschung und Lehre. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240422, Autoren: Gutschow, Konstanty~Zippel, Hermann, Redaktion: Jager, Markus, Seitenzahl/Blattzahl: 152, Abbildungen: über 400 Abbildungen, Keyword: Baugeschichte; Moderne; Neues Bauen; Reprint; Städtebau; Weimarer Republik, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 224, Höhe: 13, Gewicht: 742, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiener, Oswald: Die Verbesserung von MitteleuropaDie Verbesserung von Mitteleuropa , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 201308, Produktform: Leinen, Titel der Reihe: Österreichs Eigensinn##, Autoren: Wiener, Oswald, Redaktion: Eder, Thomas~Fetz, Bernhard, Seitenzahl/Blattzahl: 224, Keyword: Kybernetik; Künstliche Intelligenz; Wiener Gruppe, Fachschema: Österreichische Belletristik / Roman, Erzählung, Region: Österreich, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: CCV, Seitenanzahl: 220, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung u. Jung, Länge: 241, Breite: 161, Höhe: 25, Gewicht: 511, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.